


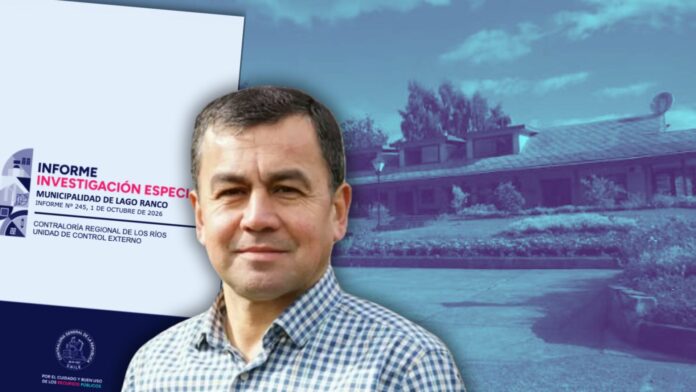


Una serie de observaciones sobre la adquisición de un terreno por más de $567 millones en la comuna de Lago Ranco formuló la Contraloría General de la República, tras una investigación especial que cuestionó la fundamentación de la compra, la modalidad de contratación utilizada, las diferencias entre las tasaciones y los antecedentes considerados para aprobar la inversión municipal.
Los resultados se encuentran contenidos en el Informe Final de Investigación Especial N° 245, de fecha 1 de octubre de 2026, elaborado por la Contraloría Regional de Los Ríos, que examinó la adquisición de una propiedad de 5.911,97 metros cuadrados, ubicada en calle Los Ángeles, lote D 110, a un costado de la Carpa Costanera de Lago Ranco.
Según el organismo fiscalizador, el municipio concretó la compraventa el 7 de febrero de 2025, mediante trato directo, por $567.077.049. Al incorporar los gastos de tasaciones y servicios notariales, el desembolso total examinado ascendió a $569.933.993.
Frente a los cuestionamientos, el alcalde de Lago Ranco, Miguel Meza Shwenke, defendió públicamente la operación, asegurando que se cumplieron los procedimientos establecidos y que la compra permitió recuperar para la comunidad un terreno estrechamente vinculado con la historia ferroviaria de la comuna.
El jefe comunal explicó que la adquisición debe entenderse a partir del valor patrimonial del inmueble, que antiguamente estuvo vinculado a los ferrocarriles madereros. Según su relato, esos terrenos fueron traspasados a Invía y posteriormente vendidos, situación que calificó como especialmente dolorosa para los habitantes de Lago Ranco debido a su importancia histórica.
Meza sostuvo que el municipio buscó recuperar ese espacio y devolverlo al uso comunitario, destacando que actualmente es utilizado para desarrollar algunas de las principales actividades que se realizan durante el año en la comuna.
Contraloría cuestiona los fundamentos que justificaron la adquisición
Uno de los principales hallazgos del informe apunta al decreto alcaldicio N° 426, de 6 de febrero de 2025, mediante el cual se autorizó la compraventa para desarrollar el proyecto denominado Centro Cultural Ferrocarriles Madereros, Sector Costanera, Comuna de Lago Ranco.
De acuerdo con Contraloría, los antecedentes utilizados para fundamentar esa decisión no permitieron acreditar suficientemente la necesidad, conveniencia y procedencia de la adquisición.
El organismo estableció que el proyecto no se encontraba incorporado en la programación de inversión regional para 2026 ni figuraba entre las iniciativas priorizadas para 2027. Además, constató que no estaba contemplado en el Plan de Desarrollo Comunal vigente cuando se decidió la compra.
La investigación también determinó que, transcurrido más de un año desde la adquisición, el terreno no había sido intervenido para ejecutar la infraestructura cultural que justificó la operación.
En sus descargos administrativos, el municipio explicó que el proyecto contaba con antecedentes técnicos y una ficha en el Sistema Nacional de Inversiones, además de sostener que la ubicación del terreno resultaba especialmente adecuada para recuperar el patrimonio ferroviario y consolidar la costanera urbana.
La administración también indicó que el inmueble había sido utilizado para actividades culturales, deportivas y recreativas, por lo que rechazó que se encontrara abandonado.
Sin embargo, Contraloría mantuvo la observación, considerando que esos antecedentes no subsanaban la falta de fundamentos técnicos y objetivos suficientes para justificar la decisión de compra.
En conversación con noticiaslosrios.cl, el alcalde reiteró que la adquisición respondió a una planificación municipal y que el terreno fue recuperado para beneficio de la comunidad.
Trato directo: municipio defiende el procedimiento, pero Contraloría mantiene observación
Otro de los cuestionamientos relevantes corresponde a la utilización del trato directo para concretar una operación superior a $567 millones.
Según Contraloría, la Municipalidad de Lago Ranco no acreditó de manera efectiva y documentada las circunstancias excepcionales que justificaban prescindir de una propuesta pública, incumpliendo las exigencias establecidas en el artículo 9° de la Ley N° 18.575.
El organismo también advirtió que no se presentaron estudios comparativos de otras propiedades que permitieran demostrar que el terreno seleccionado era la única alternativa adecuada para ejecutar el proyecto.
Durante la investigación, el municipio argumentó que el inmueble reunía características particulares de ubicación, cercanía con la costanera y vinculación con el patrimonio ferroviario, condiciones que, según su planteamiento, hacían procedente recurrir al trato directo.
No obstante, la propia administración reconoció en sus descargos que no existía un acto administrativo que fundamentara expresamente la utilización de esa modalidad excepcional de contratación.
Sobre este punto, el alcalde Meza aseguró que «el municipio cumplió los procedimientos necesarios para materializar la compra, mencionando las tasaciones externas, la disponibilidad de recursos, la planificación de la iniciativa y la autorización del concejo municipal».
Pese a esas explicaciones, Contraloría mantuvo la observación y la clasificó como de alta complejidad, al considerar que no se acreditaron los fundamentos exigidos para acudir a ese procedimiento.
Diferencias de hasta $424 millones en las tasaciones y cuestionamientos al precio pagado
Uno de los aspectos centrales del informe corresponde a las diferencias detectadas entre las tres tasaciones utilizadas por el municipio para respaldar la adquisición.
Según Contraloría, los informes encargados por la municipalidad establecieron valores de 4,07 UF, 3,34 UF y 0,63 UF por metro cuadrado.
El municipio utilizó un promedio de 2,68 UF por metro cuadrado para justificar que el precio finalmente pagado, equivalente a 2,5 UF por metro cuadrado, se encontraba dentro de los valores de mercado.
Sin embargo, el organismo fiscalizador cuestionó que no existiera un análisis técnico suficientemente documentado que explicara las importantes diferencias entre las valorizaciones.
De acuerdo con el informe, el precio de adquisición superó en $424.177.357 el valor que habría resultado de aplicar la tasación más baja, elaborada por la empresa Valorum SpA.
Contraloría también revisó compraventas de otras tres propiedades cercanas, estableciendo un precio promedio referencial de 1,43 UF por metro cuadrado, inferior a las 2,5 UF pagadas por el municipio.
Adicionalmente, constató que el avalúo fiscal del inmueble ascendía a $33.566.432, por lo que el precio de compra fue equivalente a 16,9 veces ese valor.
Frente a estas cifras, el alcalde Miguel Meza cuestionó la forma en que se presenta la diferencia de precios, calificándola de “completamente desproporcionada”.
El jefe comunal sostuvo que «el valor comercial de los terrenos en Lago Ranco es considerablemente elevado, especialmente en sectores próximos al borde del lago, por lo que considera que el precio pagado fue conveniente para el municipio».
En su explicación, señaló que «la propiedad tiene aproximadamente 5.900 metros cuadrados y que se adquirió por poco más de $500 millones, estimando un precio cercano a los $87 mil por metro cuadrado».
También aseguró que «existen terrenos de apenas 200 metros cuadrados en la comuna que se han comercializado entre $50 millones y $60 millones, lo que equivaldría a valores de entre $250 mil y $300 mil por metro cuadrado».
“Los terrenos en Lago Ranco son caros”, enfatizó, argumentando que el valor aumenta considerablemente a medida que las propiedades se encuentran más cerca de la playa y cuentan con mayores condiciones de urbanización.
No obstante, considerando el monto exacto de la compraventa acreditado por Contraloría, de $567.077.049, y la superficie de 5.911,97 metros cuadrados, el precio efectivo fue de aproximadamente $95.920 por metro cuadrado, superior a la estimación expuesta por el alcalde.
Asimismo, corresponde precisar que la cifra de 16,9 señalada en el informe representa la cantidad de veces que el precio pagado supera el avalúo fiscal, no un porcentaje de sobreprecio acreditado.
La diferencia de $424 millones tampoco constituye, por sí misma, un perjuicio fiscal determinado por ese monto, sino una comparación con la tasación más baja considerada en la investigación.
El cuestionamiento de Contraloría radica principalmente en que el municipio no demostró mediante antecedentes técnicos suficientes que el precio pagado correspondiera al valor justo del inmueble, considerando sus características y limitaciones.
Restricciones urbanísticas y falta de factibilidad sanitaria
La investigación también examinó las condiciones del terreno y las restricciones que podrían afectar su utilización para futuras inversiones.
Según Contraloría, la propiedad se encuentra en una zona clasificada como ZE-3 por el Plan Regulador Comunal, destinada a áreas verdes, deporte y esparcimiento, circunstancia que limita los usos permitidos.
Además, parte del inmueble está afecta a una franja de utilidad pública de 30 metros de ancho, asociada a la proyección de calle Valparaíso sobre el antiguo trazado ferroviario.
Esta afectación comprende aproximadamente 1.740 metros cuadrados, dejando una superficie útil de 4.171,97 metros cuadrados.
El informe también señala que, conforme a las condiciones urbanísticas analizadas, sería posible construir hasta aproximadamente 834 metros cuadrados, sujetos al cumplimiento de los requisitos normativos correspondientes.
A ello se suma que el terreno carecía de factibilidad de agua potable y alcantarillado, lo que podría incrementar los costos de cualquier proyecto de infraestructura que se pretenda ejecutar.
Contraloría cuestionó que estas condiciones no fueran suficientemente evaluadas ni ponderadas al momento de justificar el precio de adquisición.
En sus descargos, el municipio sostuvo que las restricciones eran conocidas y que no impedían necesariamente desarrollar el proyecto cultural previsto. Además, presentó una tasación retrospectiva elaborada en agosto de 2026, que estimó el valor de la propiedad en $594.070.000, cifra superior a la efectivamente pagada.
Sin embargo, el organismo fiscalizador mantuvo sus cuestionamientos, señalando que «los antecedentes aportados no permitieron subsanar la insuficiencia del análisis técnico que respaldó la valorización».
Concejo aprobó la compra por unanimidad, pero Contraloría cuestionó la información disponible
La investigación también abordó la planificación presupuestaria y el procedimiento seguido para obtener la aprobación del concejo municipal.
Según Contraloría, el presupuesto de 2025 contempló inicialmente $285 millones para adquisición de terrenos, pese a que el municipio ya disponía de antecedentes que permitían conocer el costo aproximado de la operación.
Posteriormente, el 6 de febrero de 2025, el concejo aprobó una modificación presupuestaria por otros $285 millones, elevando a $570 millones los recursos disponibles para esa finalidad.
En esa misma sesión, los concejales aprobaron por unanimidad la adquisición del inmueble.
Contraloría observó que no se acreditó que los integrantes del concejo hubieran recibido la totalidad de los antecedentes relevantes sobre las restricciones urbanísticas, la afectación a utilidad pública y la falta de factibilidad sanitaria.
Durante la investigación, los concejales explicaron que habían efectuado consultas sobre la pertinencia y legalidad de la compra, aprobándola después de recibir los antecedentes proporcionados por la administración municipal.
El organismo fiscalizador mantuvo la observación respecto de la insuficiencia de información para respaldar la adquisición, aunque precisó que no formulaba reproches a la aprobación de la modificación presupuestaria.
Por su parte, el alcalde Meza destacó que «la operación contó con el respaldo del concejo y que los recursos provinieron de disponibilidades presupuestarias del propio municipio», defendiendo la capacidad financiera de la administración para concretar una inversión de esa magnitud.
Contraloría anuncia procedimiento disciplinario y remite antecedentes a Fiscalía
Tras analizar los antecedentes y descargos entregados por el municipio y los concejales, Contraloría concluyó que no se lograron subsanar las principales observaciones contenidas en la investigación.
Particularmente, clasificó como de alta complejidad la falta de fundamento del acto administrativo que autorizó la compra y la utilización del trato directo sin justificación suficiente.
En consecuencia, el organismo anunció que instruirá un procedimiento disciplinario para determinar las eventuales responsabilidades administrativas de los funcionarios que, mediante acciones u omisiones, permitieron la ocurrencia de los hechos observados.
Además, remitió el informe a la Fiscalía Regional de Los Ríos, mediante un oficio firmado el 2 de octubre de 2026, para su conocimiento y los fines pertinentes.
Frente al informe, Miguel Meza insistió en que la administración actuó conforme a los procedimientos que consideraba aplicables y defendió el resultado de la operación.
El alcalde sostuvo que la adquisición permitió recuperar un terreno emblemático para la comuna, que anteriormente había dejado de estar disponible como espacio comunitario y que actualmente se utiliza para actividades de interés local.
“Logramos recuperar un terreno de un alto valor histórico”, destacó el jefe comunal, reiterando su satisfacción por haberlo incorporado al patrimonio municipal y puesto a disposición de la comunidad.
De esta manera, mientras Contraloría mantiene sus observaciones respecto de la falta de fundamentos, la justificación del trato directo y la insuficiencia de los antecedentes técnicos y económicos, la autoridad comunal defiende la conveniencia de la compra, su respaldo institucional y el valor patrimonial y comunitario del inmueble.
Lee el informe especial completo a continuación: